信用卡全欠查指南:如何高效查询还款计划及全额欠款详情

在当前的金融环境中,信用卡消费习惯日益普遍,但随之而来的债务风险也愈发严峻。对于许多信用卡持有者而言,“信用卡全欠查”不仅仅是一个简单的查询动作,更是一场关乎个人财务状况、信用记录以及未来生活质量的深度自救之旅。本文将为您详细解析如何经由官方渠道核实信用卡欠款情况,并制定科学的还款计划,一份清晰、权威的查账与指南。
核心误区澄清:在哪里查?
需明确,官方渠道才是唯一权威的信息来源。市面上声称能“免费、快速、100% 查全欠款”的非官方 App 或网站,大多存在信息滞后、数据不透明甚至虚假承诺的风险。
根据中国人民银行及各大银行公开的数据标准,要获取准确的“全欠”信息,必须通过官方授权的渠道推进查询。以下是三种最主流、最可靠的路径:
银行官方 App 与官网
这是最直接的渠道。大多数商业银行(如招商银行、工商银行、建设银行、农业银行等)在其官方 App 中均设有“信用卡还款服务”或“查询账单”功能。 操作方法:登录 App,搜索“账单查询”或“信用卡还款”,输入卡片号、卡号及有效期。 优点:实时性最强,可查看每笔交易的明细,以及银行内部的“内部催收”状态(部分银行有内部逾期预警)。中国人民银行征信中心
如果您想查询的是征信报告(即央行大数据),这是评估您个人信用状况的最核心依据。 查询入口:访问 `www.pbccrc.org.cn` 或下载“中国人民银行电子征信系统”官方 App。 可见内容:征信报告中会显示您的“信用卡账户”状态。如果显示为“正常”,说明有还款记录;倘若显示“逾期”,则意味着您存在欠款。 注意:征信报告只能看到逾期记录,无法直接看到每一笔具体欠款金额(需结合银行账单)。银行网点柜台或 ATM 机
对于老年人或不熟悉手机操作的用户,前往最近的银行网点是最稳妥的方式。 自助终端:部分银行 ATM 机或网点自助机支持输入卡号查询账单摘要。 人工服务:柜员可直接调取您名下的所有信用卡流水,提供最详尽的欠款清单。数据解读:如何判断是否“全欠”?
拿到查询结果后,如何准确判断自己是否处于“信用卡全欠”(即所有卡片均已逾期)的状态?以下表格整理了不同查询结果对应的具体含义及风险等级。
信用卡欠款查询结果判定表
| 查询结果类型 | 含义说明 | 风险等级 | 应对策略 |
|---|---|---|---|
| 全额显示“正常” | 所有卡片均有按时还款记录,无任何逾期。 | ⚪ 低 | 继续保持良好习惯,关注消费节律。 |
| 部分卡片逾期 | 仅部分卡片出现逾期记录(如仅有一张卡逾期)。 | ⚠️ 中 | 立即联系银行协商,尝试转为“友好逾期”或分期还款。 |
| 多张卡片逾期 | 多张卡片显示逾期(如 2 张或 3 张以上)。 | ⚠️ 中 | 属于高风险信号,需紧急制定还款计划,避免征信雪崩。 |
| 所有卡片均逾期 | 名下所有信用卡均显示逾期状态。 | ? 极高 | 需立即启动“还债计划”,触发银行停机或冻结措施。 |
| 显示“查询中”或“内部逾期” | 仅查征信显示正常,但银行内部系统显示逾期。 | ? 极高 | 说明银行已启动内部催收流程,资金即将被冻结,需立刻联系银行客服。 |
注:以上判定标准基于一般商业银行及央行征信中心公开数据逻辑,具体以实时查询结果为准。

科学制定:如何制定合理的还款计划?
当确认存在欠款或担心全欠时,盲目“死磕”会导致征信彻底受损。科学的还款计划应遵循“以最小的努力,换取最大的信用恢复”原则。
核心原则:先保征信,后保资金
信用卡的还款首重“征信报告”,才是“资金安全”。一旦征信被标记为逾期,即便还清欠款,该记录在征信报告中也保留 5 年,严重影响房贷、车贷及求职。推荐的还款策略步骤
步:全面摸底
通过上述官方渠道,确认所有逾期卡片的具体状态。如果只有部分卡片逾期,不要急于一次性还清,而是优先处理那些由“友好逾期”转来的卡片(即银行已同意延期还款,但要求您提前还清,但您已无力偿还)。
步:与银行沟通
携带身份证前往银行柜台,或与客服联系,说明困难情况。
方案 A(转为友好逾期):银行同意您暂时不还,但要求您立即还清,并承诺在 6-12 个月内为您开具证明。
方案 B(协商分期):申请将剩余欠款延长还款期限,降低每月还款压力,但需在银行授权下操作。
步:制定“止付”计划
若确需尽快停止逾期记录,可申请“止付”服务。这意味着银行暂停向方催收机构发送催收信息,直至您全额还款。虽然过程较慢,但能避免信息骚扰和征信加速恶化。
第四步:预留资金
在制定计划前,请预留出6 个月的最低还款额作为“紧急备用金”。只有这样,您在面对突发消费时才能从容应对,避免因资金断裂被迫逾期。
结语:信用是未来的通行证
信用卡全欠查,本质上是厘清财务底线的过程。在这个人人都在用信用卡的时代,建立和维护良好的信用记录,不仅关乎个人征信,更与未来的贷款、出行(如高铁、飞机需带有征信良好的证明)息息相关。
请记住:信用卡不是负债,而是工具。正确利用它,是积累信用财富;滥用它,则是透支未来。唯有经由官方渠道查询真相,结合理性的还款计划,我们才能在走出财务危机的迷雾中,重获健康的信用记录,让每一笔消费都成为通往未来的阶梯,而非阻挡前行的荆棘。
温馨提示:本文所述内容基于通用金融常识,具体业务规则请参照您所在银行最新的官方公告及规定。
---
希望这篇文章能清晰的指引。如果您有具体的信用卡查询问题或还款计划疑问,欢迎随时咨询,共同维护您的个人财务健康。
-
美国大学生贷款公司-美大学生贷机构

债务重负下的美国梦:深度解析“美国大学生贷款公司”的角色、争议与未来 在美国,高等教育被视为通往中产阶级生活的黄金阶梯,但这把阶梯的代价正变得日益沉重。随着学费的飙升,学生贷款已成为美国青年一代
-
澳洲留学贷款申请条件-澳洲留学贷款申请
澳洲留学贷款全攻略:申请条件、流程与避坑指南 随着澳洲高等教育在全球范围内的声誉日益提升,更多的中国家庭选择送孩子赴澳求学。然而,高昂的学费和生活成本让许多家庭面临资金压力。在这种情况下,留学贷
-
历史贷款利率图-历史利率走势

解码“历史贷款利率图”:透视中国经济周期的金融脉搏 在宏观经济与个人理财的交汇点上,历史贷款利率图不仅仅是一系列波动的曲线,它是中国经济发展的“心电图”,也是无数家庭和企业决策的“指南针”。从2
-
抵押计算公式-抵押额计算公式
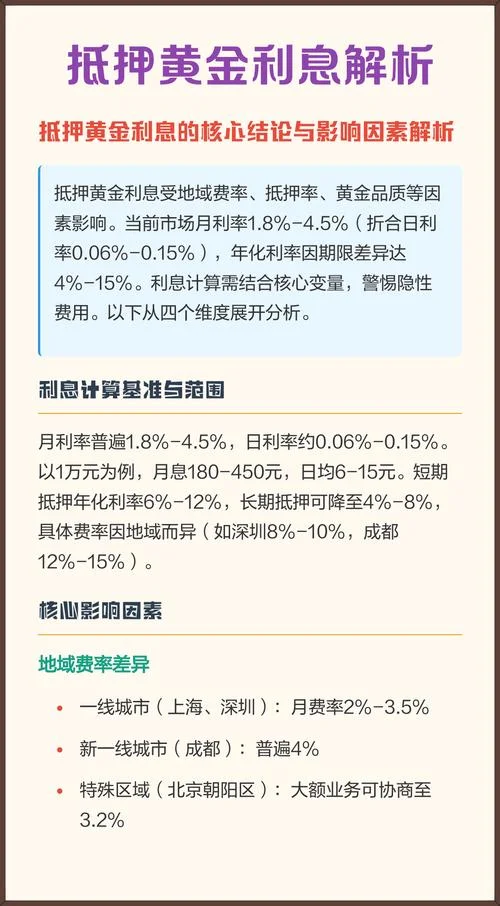
深度解析:掌握“抵押计算公式”,精准评估贷款成本与额度 在个人理财和企业融资的世界里,抵押贷款(Mortgage Loan)是金额最大、周期最长、影响最深远的金融行为。无论是购买首套住房,还是进
-
等额本息到某期剩馀利息计算公式-等额本息剩余利息公式
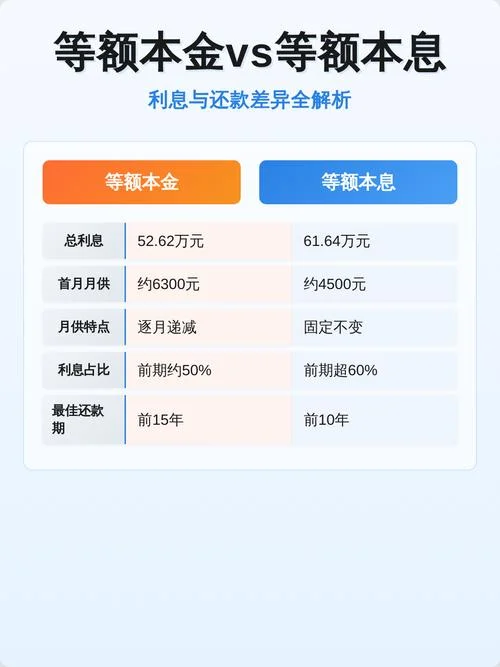
深度解析:等额本息还款法中“剩余利息”的计算逻辑与公式应用 在个人贷款(如房贷、车贷)和消费金融中,“等额本息”是最常见的还款方式之一。许多借款人在还款中途希望提前还款,或者单纯想规划未来的财务
-
房贷利息公式计算-房贷利息计算法
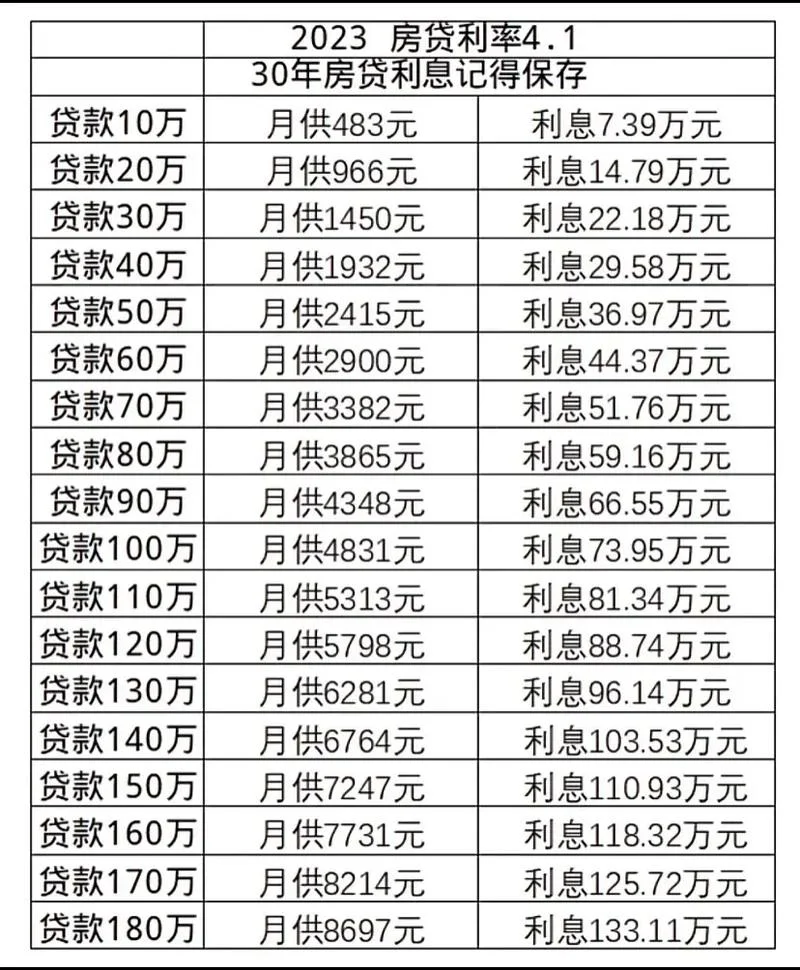
房贷利息公式计算:深度解析与实战指南 买房是许多家庭一生中最大的财务决策之一,而房贷利息是这笔巨额支出中容易被忽视却影响深远的部分。许多购房者只关注每月的还款额,却不清楚背后的利息究竟是如何计算
-
天津贷款利率计算公式-天津贷款利率计算
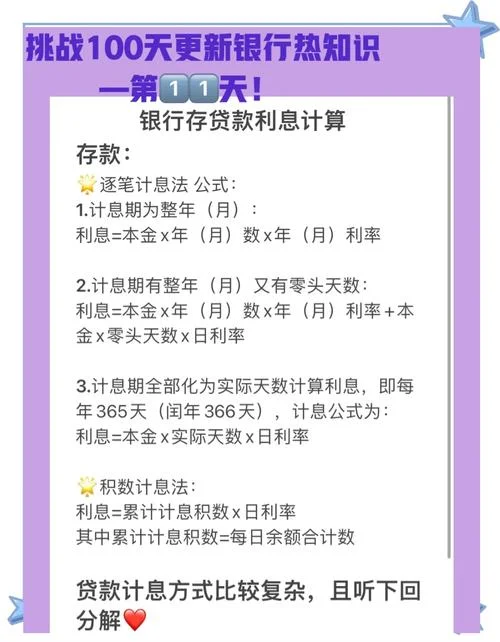
深度解析:天津贷款利率计算公式与应用指南 在天津这座北方经济重镇,无论是购房置业、企业经营还是个人消费,贷款都是常见的金融行为。然而,面对银行提供的各种贷款产品,许多借款人对“利率”和“月供”的
-
房子贷款利息计算公式-房贷利息计算公式
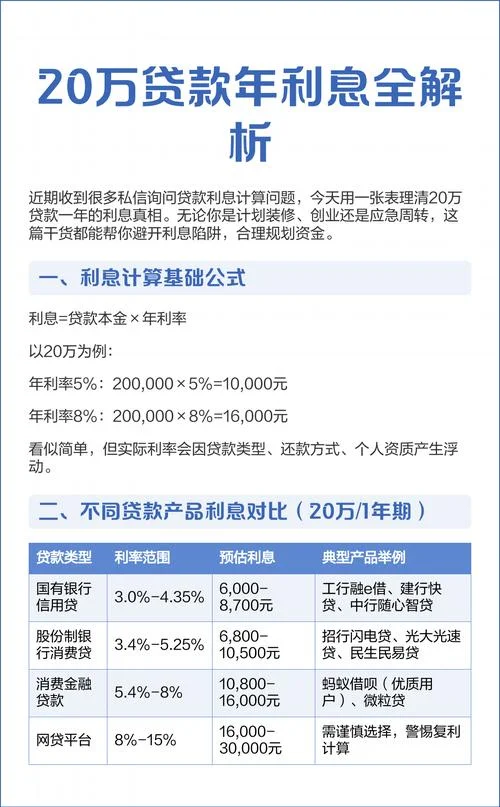
揭秘房贷利息:深入解析“房子贷款利息计算公式”与还款策略 买房,是许多家庭一生中最重要的财务决策之一。在关注房价、地段和户型的,房贷利息是被忽视却极具影响力的隐形成本。很多人只盯着每月的还款额,
-
等额本息年化率计算公式-等额本息年化率公式

揭秘等额本息年化率:从计算公式到实际应用的全方位解析 在购房、购车或办理大额消费贷款时,“等额本息”无疑是最受借款人青睐的还款方式之一。然而,在纷繁复杂的金融产品中,一个核心概念让许多人感到困惑
-
本息计算公式-贷款本息计算公式
深度解析:本息计算公式及其在金融决策中的应用 在个人理财、企业融资以及银行信贷业务中,“本息”是衡量资金成本与收益指标。无论是申请房贷、车贷,还是进行定期存款、债券投资,理解本息计算公式都是做出
-
等额本息公式计算方法-等额本息计算法
深度解析:等额本息公式计算方法与实战应用 在个人理财和住房贷款领域,“等额本息”是最为常见的还款方式之一。对于许多购房者或借款人来说,理解其背后的数学逻辑不仅有助于计算月供,更能帮助制定更科学的
-
等额本息还款公式计算器-等额本息计算器
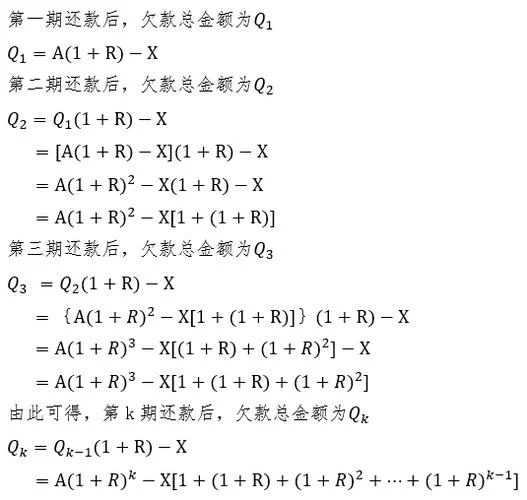
告别“糊涂账”:深度解析等额本息还款公式与计算器应用 在购房或办理大额贷款时,面对银行提供的各种还款方式,许多借款人感到困惑。其中,“等额本息”是最常见、也是最受大众欢迎的一种还款方式。然而,如
-
贷款计算器的公式-贷款计算公式
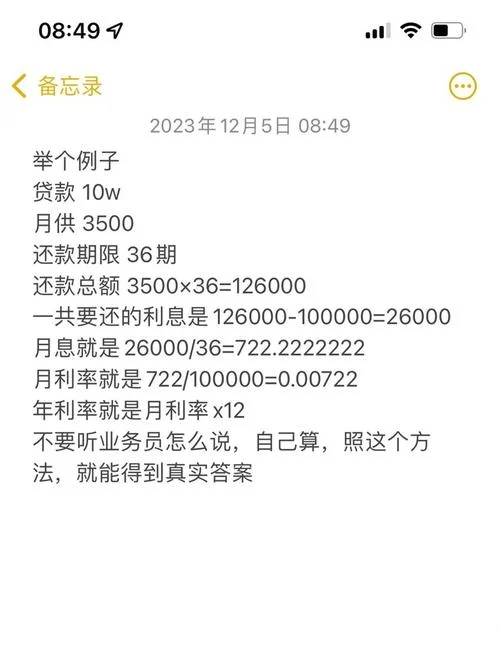
揭秘“贷款计算器的公式”:掌握核心逻辑,做精明的借款人 ,无论是购买房产、汽车,还是进行个人消费或企业经营,贷款都是常见的金融工具。然而,面对银行提供的各种贷款产品,很多人只关注“月供是多少”,
-
按揭贷款公式-房贷计算公式
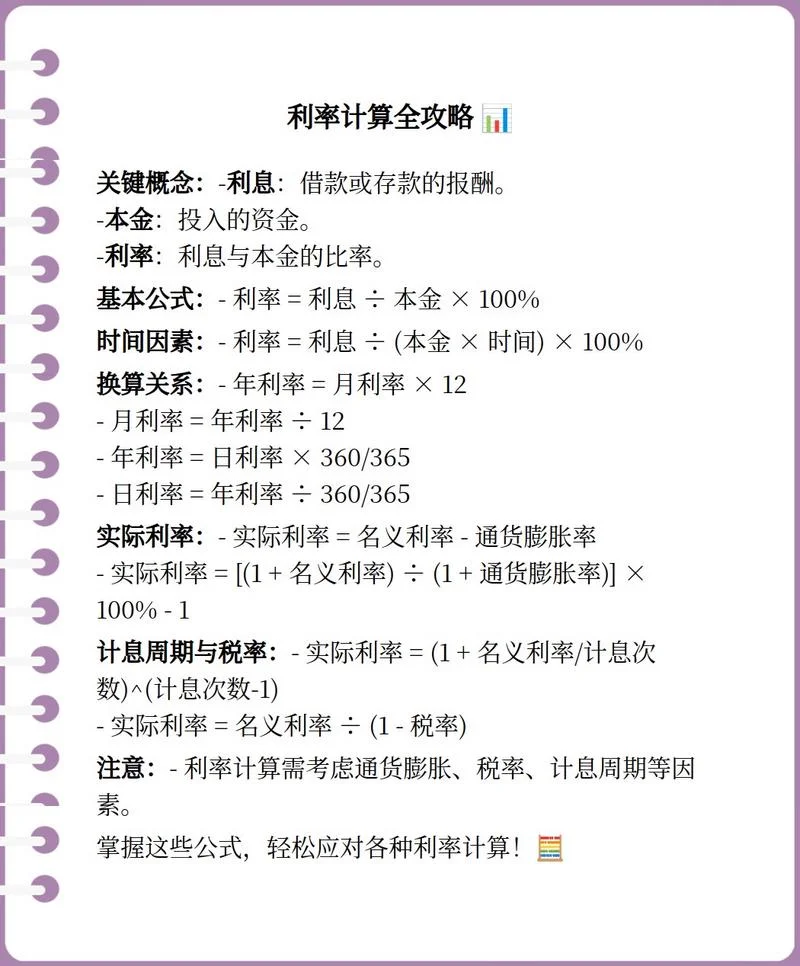
按揭贷款公式全解析:揭秘月供背后的数学逻辑 买房是许多家庭人生中的重大决策,而“按揭贷款”则是实现这一目标最常见的金融工具。然而,面对银行提供的各种贷款方案,许多购房者只关注的还款总额,却对决定
-
贷款100万30年月供多少计算公式-100万30年月供公式

贷款100万30年月供多少?深度解析计算公式与还款方案 在购房或大额资金周转时,“贷款100万,分30年还清,每月要还多少?”是许多借款人最关心的问题。月供金额不仅直接影响每月的现金流压力,更决
-
按揭贷款公式计算器-房贷计算工具
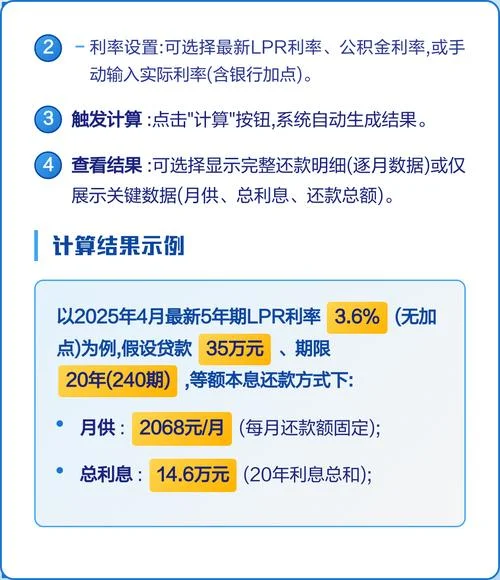
告别“算不清”:深度解析按揭贷款公式与实用计算器指南 买房是许多家庭一生中最重要的财务决策之一。面对动辄数百万的贷款总额,以及银行提供的不同还款方式,很多购房者感到困惑:每月到底要还多少钱?总利
-
贷款公式大全详解-贷款计算公式详解

贷款公式大全详解:从入门到精通,掌握财务自由的底层逻辑 在现代社会中,贷款已成为许多家庭和个人实现购房、购车、创业或消费升级的重要金融工具。然而,面对银行提供的各种贷款产品(如等额本息、等额本金
-
省呗是哪个软件-省呗是免费借贷软件
省呗是哪个软件?深度解析这款“比价神器”背后的商业逻辑与使用指南 在如今这个信息过载、比价便捷的互联网时代,如何高效地获取价格信息成为了许多消费者的刚需。省呗,正是解决这一痛点的典型代表。作为一
-
改成绩后付款-改成绩后付款

理性看待“改成绩后付款”:是机会还是陷阱? 在教育培训与考试服务领域,"改成绩后付款"(Post-Grade Payment)是一个高频但极具争议的话题。对于许多学生而言,这代表着一种“未得先付
-
如何查贷款还有多少期-

如何查贷款剩余期数:全方位指南与避坑策略 在当前的金融环境中,信用卡分期、汽车贷款、房贷以及消费贷等产品的丰富程度令人惊叹。然而,对于借款人而言,最核心的问题不是“我借了多少钱”,而是"我欠的这
-
如何查借了网贷多少钱-查借网贷金额
如何查借了网贷多少钱?透明化查询,守护您的每一分资产 在当前的互联网金融环境下,网贷(网络贷款)已成为一种便捷的融资方式。然而,由于信息不对称和监管难度,许多借款人在申请贷款时不知道具体借到了多
-
如何查信用卡还欠多少钱-

如何查信用卡欠多少钱:自助查询指南与深度解析 信用卡是现代人生活中最具价值的金融工具之一,但随之而来的“账单金额”让人望而却步。很多人面对账单时,反应不是规划还款,而是纠结:“我到底欠银行多少钱
-
如何查信用卡审核进度-信用卡审核进度查询
信用卡审核进度查询指南:如何高效掌握审批动态 在信用卡申请的浪潮中,等待审批结果令人焦虑。对于刚拿到信用卡的用户而言,如何查信用卡审核进度不仅关系到能否及时享受账单分期、免息期或高端权益,更直接
-
房贷缴纳记录在哪儿查-房贷缴纳记录在线查

房贷缴纳记录在哪儿查:一站式指南与权威渠道解析 对于每一位背负房贷的购房者而言,“房贷缴纳记录在哪儿查” 是一个既关乎个人财务健康,又涉及房产交易安全的重要问题。定期核实还款流水,不仅能帮助居民
-
分付里面的钱怎么用-分付内资金用法
分付里面的钱怎么用:从“借钱”到“理财”的金融工具指南 在金融科技的浪潮中,分付(Fendao)无疑是一款打破了传统借贷边界的应用。它不仅仅是一个借贷工具,更是一个个人现金流管理解决方案。对于许